رسوم صندوق توفير المعاشات العامة: ضمان نمو الاستثمار مع الإعفاء الضريبي

احصل على عرض سعر مجاني

سيتصل بك ممثلنا قريبًا.
بريد إلكتروني
الاسم
اسم الشركة
رسالة
0/1000

رسوم حماية الطلاء

تمثل رسوم الصندوق العام للتقاعد آلية حماية مالية شاملة تهدف إلى حماية الاستثمارات وضمان الأمن المالي على المدى الطويل. وتُشير رسوم الصندوق العام للتقاعد إلى الرسوم والتكاليف المرتبطة بحسابات الصندوق العام للتقاعد، الذي يوفّر وسيلة ادخارية مُفضَّلة ضريبيًّا للمقيمين في الهند. ويكتسب فهم رسوم الصندوق العام للتقاعد أهميةً بالغةً لأي شخص ينظر في هذا الأداة الاستثمارية، لأن هذه التكاليف تؤثر مباشرةً في العوائد الصافية وتشكّل جزءًا أساسيًّا من استراتيجية التخطيط المالي الشامل. وتتمحور الوظيفة الأساسية لرسوم الصندوق العام للتقاعد حول إدارة صيانة الحسابات مع تقديم أسعار فائدة متفوِّقة مقارنةً بالحسابات الادخارية التقليدية. وعادةً ما تبقى رسوم الصندوق العام للتقاعد منخفضةً للغاية، تعبِّر عن الطابع الحكومي المدعوم لهذا البرنامج الاستثماري. أما الميزات التكنولوجية في إدارة الصندوق العام للتقاعد الحديثة فهي تشمل إمكانية الوصول الرقمي إلى الحساب، والقدرة على إنجاز المعاملات عبر الإنترنت، والمراقبة الفورية لرصيد الحساب من خلال المنصات المصرفية المصرَّح بها. وتطبَّق رسوم الصندوق العام للتقاعد في مراحل عمرية متعددة، بدءًا من التخطيط للتقاعد ومرورًا بتوفير التمويل التعليمي ووصولًا إلى شراء المساكن. كما أن هيكل رسوم الصندوق العام للتقاعد يشجِّع على الادخار المنتظم من خلال الاشتراكات السنوية الإلزامية والفترة المحددة للاحتفاظ بالاستثمار. ويتيح مرونة البرنامج سحب أجزاء من المبلغ بعد مرور سبع سنوات، ما يجعل رسوم الصندوق العام للتقاعد حلاً عمليًّا لتحقيق أهداف مالية متنوِّعة. ويستخدم المهنيون الشباب هذه الرسوم لبناء الثروة بطريقة منهجية، بينما يستفيد الآباء من هذه الأداة لتأمين مستقبل أبنائهم. وبفهم الإطار الكامل لرسوم الصندوق العام للتقاعد، يصبح بإمكان المستثمر اتخاذ قراراتٍ واعيةٍ بشأن الالتزامات المالية طويلة الأجل، ويضمن تحقيق أقصى استفادةٍ ممكنةٍ من هذه الأداة الاستثمارية الآمنة.

المنتجات الرائجة

تُوفِّر رسوم صندوق التأمين العام (PPF) فوائد عملية كبيرة تجعل هذه الخطة الاستثمارية جذّابة للغاية للمدخِّرين الهنود الذين يسعون لتراكم الثروة على المدى الطويل. ويتمثَّل الميزة الأساسية في هيكل التكاليف المنخفض جداً؛ إذ تبقى رسوم PPF منخفضةً بشكلٍ ملحوظٍ مقارنةً بالصناديق المشتركة أو الاستثمارات في سوق الأسهم، ما يحافظ على جزءٍ أكبر من رأس المال لتنميته والعوائد المركَّبة الناتجة عنه. ومن الفوائد التشغيلية لرسوم PPF وضوحها التام وعوائدها المتوقَّعة بثقة. فعلى عكس الأدوات السوقية المتقلِّبة، ترتبط رسوم PPF بمعدلات فائدة مضمونة تُعلنها الحكومة كل ثلاثة أشهر، مما يضمن للمستثمرين معرفة العوائد المتوقَّعة بدقة. وهذه اليقينية تزيل القلق المتعلق بأداء الاستثمار وتتيح التخطيط الدقيق للتقاعد. وتكشف ملاءمة الاستخدام أن رسوم PPF تناسب تماماً المستثمرين المحافظين الذين يولُّون الأولوية لحفظ رأس المال بدل السعي وراء نموٍّ عدواني. كما يستفيد المهنيون الشباب استفادةً كبيرةً، لأن رسوم PPF تسمح بآفاق استثمارية تمتد إلى خمسة عشر عاماً، ما يمكِّنهم من تكوين رصيدٍ كبيرٍ عبر مساهمات سنوية منتظمة. أما الآباء الذين يحرصون على مستقبل أبنائهم فيجدون في رسوم PPF خياراً مثالياً للتخطيط للتعليم، بينما يقدِّر المتقاعدون التدفق الثابت والمتوقع للدخل الذي تولِّده رسوم PPF. وتنبع القيمة المقدَّمة للمشتري من عدة مزايا: خصومات ضريبية وفق المادة ٨٠ج تقلِّل الدخل الخاضع للضريبة فوراً، وتراكم الفوائد مع إعفاءٍ ضريبيٍّ يسرِّع بناء الثروة، وبقاء المبالغ المستحقة عند الاستحقاق معفاةً تماماً من الضريبة. وتشمل رسوم PPF تغطية تأمين على الحياة من خلال بند الاستفادة من الحوادث، ما يضيف طبقة حماية تتجاوز الحسابات الادخارية التقليدية. ويكشف السياق المنتج المفيد في اتخاذ القرار أن رسوم PPF مناسبةٌ للأفراد المُتحاشين للمخاطر، والذين لا يحتملون تقلبات محافظهم الاستثمارية. ومرونة الخطة فيما يتعلَّق بالسحوبات الجزئية بعد سبع سنوات توفِّر إمكانية الوصول في حالات الطوارئ دون إجبار المستثمر على إنهاء الخطة مبكراً. ومع دمج تسهيلات التعيين (التوكيل) وأحكام الخلافة، تشكِّل رسوم PPF أمناً مالياً شاملاً يمتد عبر أجيال عائلية متعددة، ما يجعل هذا الأداة الاستثمارية لا غنى عنها في التخطيط المالي الشامل.

أحدث الأخبار

شركة دينغشين للفيلم الرائدة في تصنيع فيلم حماية طلاء السيارات المصنوع من البولي يوريثان الحراري (TPU) وفيلم النوافذ | دينغشين للفيلم

25

Jun

شركة دينغشين للفيلم الرائدة في تصنيع فيلم حماية طلاء السيارات المصنوع من البولي يوريثان الحراري (TPU) وفيلم النوافذ | دينغشين للفيلم

عرض المزيد
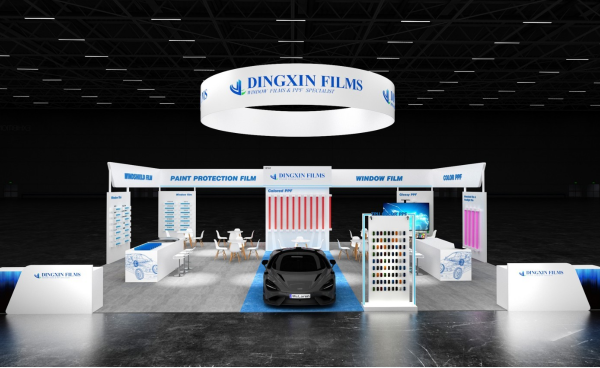
أغشية دينغسين في المعارض العالمية الرائدة

25

Jun

أغشية دينغسين في المعارض العالمية الرائدة

عرض المزيد
ما هي الفوائد الرئيسية لتثبيت فيلم الحماية الملون؟

17

Sep

ما هي الفوائد الرئيسية لتثبيت فيلم الحماية الملون؟

اكتشف كيف يحسّن فيلم حماية الدهان الملون المظهرَ الخارجيَّ، ويوفّر متانةً تدوم من ٧ إلى ١٠ سنوات، ويحافظ على القيمة السوقية للمركبة دون إلحاق أي ضرر دائم بالدهان. وتعرّف على أسباب اختيار الشركات وأصحاب المركبات لهذا الحل.
عرض المزيد
كيف تحتفظ فيلم حماية الدهان الملون بلونه؟

17

Sep

كيف تحتفظ فيلم حماية الدهان الملون بلونه؟

عرض المزيد

احصل على عرض سعر مجاني

سيتصل بك ممثلنا قريبًا.
بريد إلكتروني
الاسم
اسم الشركة
رسالة
0/1000

رسوم حماية الطلاء

بناء الثروة المُحسَّن ضريبيًّا من خلال رسوم صندوق التأمين التقاعدي

بناء الثروة المُحسَّن ضريبيًّا من خلال رسوم صندوق التأمين التقاعدي

تتيح اشتراكات صندوق التأمين على المعاشات العامة (PPF) كفاءة ضريبية استثنائية تضاعف تراكم الثروة على المدى الطويل بشكل كبير. فتُخصم الاشتراكات السنوية فوراً من الدخل الخاضع للضريبة وفقاً للمادة ٨٠ جيم، ما يقلل الدخل الخاضع للضريبة ويُخفّض العبء الضريبي الإجمالي. والأهم من ذلك أن الفوائد المحققة على اشتراكات صندوق التأمين على المعاشات العامة تظل معفاة تماماً من الضرائب طوال مدة الاستثمار، بخلاف الفوائد المصرفية التي تخضع لضريبة الدخل. وعند انتهاء مدة الصندوق، يُسترد المبلغ الكلي الناتج عن اشتراكات صندوق التأمين على المعاشات العامة معفيّاً بالكامل من الضرائب، ما يجعله أداة مثالية لبناء الثروة للمستثمرين الحريصين على الجوانب الضريبية. وهذه الميزة الضريبية الثلاثية — خصم الاشتراكات، ونمو المعفي من الضرائب، وإعفاء المبلغ النهائي عند الاستحقاق — تجعل اشتراكات صندوق التأمين على المعاشات العامة أقوى بكثير من خيارات الاستثمار المشابهة. أما المحترفون الشباب الذين يبنون ثرواتهم على مدى عشرين أو ثلاثين سنة، فيجنون فوائد أسية من الهيكل الضريبي لاشتراكات صندوق التأمين على المعاشات العامة. ولذوي الدخل المرتفع الذين يواجهون أعباء ضريبية كبيرة، توفر اشتراكات صندوق التأمين على المعاشات العامة تخفيفاً استراتيجياً في الوقت الذي تبني فيه احتياطيات تقاعدية كبيرة. وغالباً ما تحقق مجموعة أسعار الفائدة المعقولة والإعفاء الكامل من الضرائب على اشتراكات صندوق التأمين على المعاشات العامة عوائد صافية بعد الضريبة أفضل من العوائد الأعلى لكنها خاضعة للضريبة.
عوائد مضمونة وأمن مالي مع رسوم صندوق التأمين التقاعدي

عوائد مضمونة وأمن مالي مع رسوم صندوق التأمين التقاعدي

توفر رسوم صندوق التأمين المركزي (PPF) أمانًا لا مثيل له من خلال ضمانات تدعمها الحكومة وتلغي عدم اليقين الاستثماري. وتُعلن الحكومة عن أسعار الفائدة ربع السنوية الخاصة برسوم صندوق التأمين المركزي (PPF)، مما يضمن للمستثمرين تحقيق عوائد متوقعة ومنافسة بغض النظر عن ظروف السوق. وبفضل هذا الضمان، لا تنخفض القيمة الأصلية لاستثمارك في رسوم صندوق التأمين المركزي (PPF) أبدًا، ما يوفّر طمأنينةً لا يمكن تحقيقها عبر الاستثمارات في الأسهم أو الأدوات المالية الأخرى. وعادةً ما يتراوح هيكل أسعار الفائدة الحالي على رسوم صندوق التأمين المركزي (PPF) بين سبعة وثمانية في المئة سنويًّا، وهي نسبة تفوق بكثير حسابات التوفير التقليدية مع الحفاظ على أقصى درجات الأمان. ويستفيد المستثمرون ذوو الأفق الطويل بشكل كبير من العوائد المركبة على رسوم صندوق التأمين المركزي (PPF)، حيث يشاهدون استثماراتهم تنمو بثبات عامًا بعد عام. وعلى عكس الأدوات السوقية المتقلبة التي تتطلب مراقبة مستمرة، تقتصر متطلبات رسوم صندوق التأمين المركزي (PPF) على المساهمات السنوية البسيطة وتوفّر أداءً ثابتًا. وهذه الموثوقية تجعل من رسوم صندوق التأمين المركزي (PPF) خيارًا مثاليًّا لبناء خطط التقاعد مع إمكانية إجراء تقديرات مالية دقيقة. كما أن أمان رسوم صندوق التأمين المركزي (PPF) يجذب بشكل خاص المدخرين الذين يتحاشون المخاطر ويعطون الأولوية لحفظ رأس المال بدلًا من اعتماد استراتيجيات النمو الطموحة. أما الأسر التي تعتمد على تدفقات دخل متوقعة فتجد في رسوم صندوق التأمين المركزي (PPF) أداةً لا غنى عنها للتخطيط المالي طويل الأجل وتحقيق الأهداف.
وصولٌ مرنٌ وتخطيطٌ ماليٌّ شاملٌ من خلال رسوم صندوق المعاشات التقاعدية

وصولٌ مرنٌ وتخطيطٌ ماليٌّ شاملٌ من خلال رسوم صندوق المعاشات التقاعدية

توفر رسوم صندوق التأمين التقاعدي مرونة استثنائية تتكيف مع الاحتياجات المالية المتغيرة طوال رحلة الاستثمار. وعلى الرغم من أن المدة الأساسية للصندوق تبلغ خمسة عشر عاماً، فإنها تسمح بسحوبات جزئية بعد سبع سنوات، مما يتيح الوصول في حالات الطوارئ دون إغلاق الحساب. وبفضل هذه المرونة في السحب، لا تُستخدم رسوم صندوق التأمين التقاعدي فقط للتخطيط للتقاعد، بل تخدم أيضاً الأهداف المالية المتوسطة مثل التعليم وشراء المنازل والطوارئ الطبية. ويمكن للمستثمرين تمديد رسوم صندوق التأمين التقاعدي لما بعد الخمسة عشر عاماً الأولى إلى أجل غير مسمى، للاستمرار في الاستفادة من النمو المركب لعقود إذا رغبوا في ذلك. كما يسمح النظام بتسهيلات القروض المضمونة برصيد رسوم صندوق التأمين التقاعدي، ما يوفّر خيارات اقتراض ميسرة دون الحاجة إلى تصفيّة الاستثمارات. وتُعد هذه الميزات المبتكرة سبباً في انسيابية عمل رسوم صندوق التأمين التقاعدي ضمن خطط مالية شاملة تجمع بين أهداف متعددة. وضمان التعيين (الترشيح) يكفل انتقال رسوم صندوق التأمين التقاعدي تلقائياً إلى المستفيدين المعينين عند الوفاة، لحماية الأمن المالي للأسرة. وبما أن إدارة رسوم صندوق التأمين التقاعدي بسيطة للغاية، إلى جانب مرونتها وسهولة الوصول إليها، فهي تشكّل الإطار المثالي لإدارة الثروة الشاملة عبر مختلف مراحل الحياة والاحتياجات المالية.

احصل على عرض سعر مجاني

سيتصل بك ممثلنا قريبًا.
بريد إلكتروني
الاسم
اسم الشركة
رسالة
0/1000